

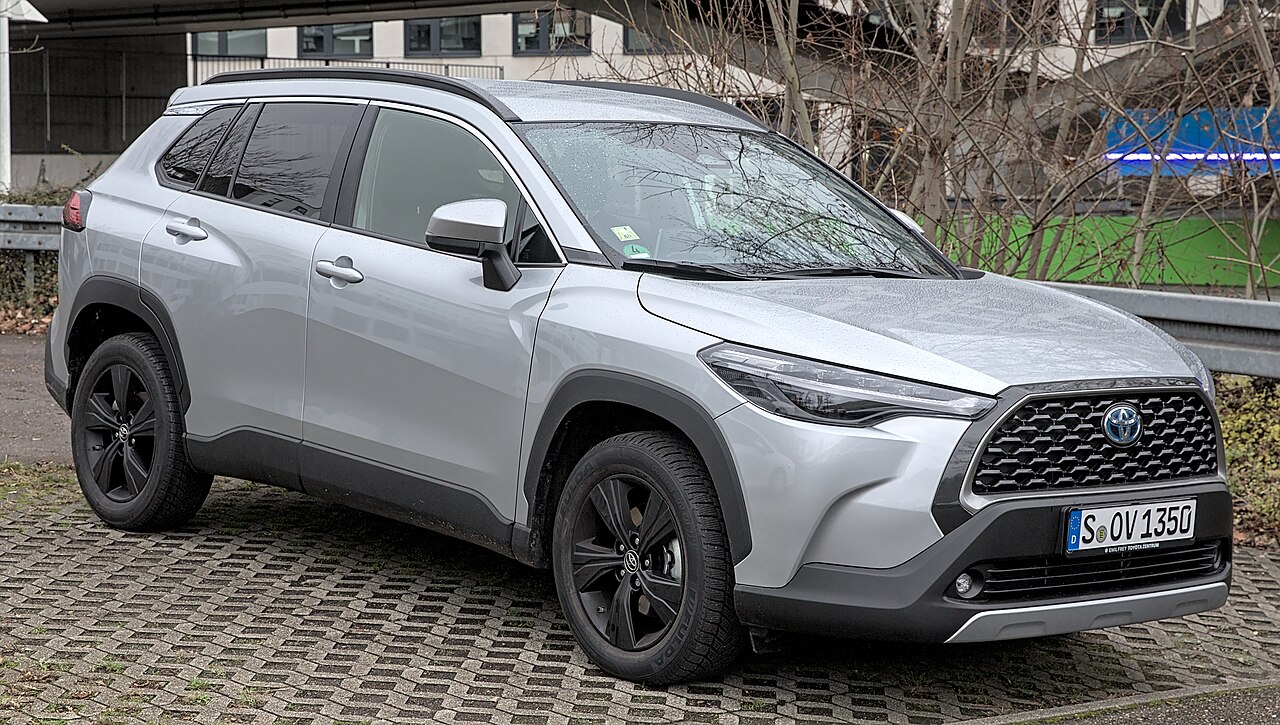
Toyota Leasing, Toyota Türkiye’nin 19 Ekim 2026 tarihinde duyurduğu ve doğrudan işletmelere yönelik tasarlanan yeni finansman çözümü olarak devreye girdi. Uygulama, Yapı Kredi Leasing iş birliğiyle sunuluyor ve vergi levhasına sahip tüzel ve gerçek kişileri kapsıyor.
Şirketin açıklamasına göre müşteriler, otomobil bedelinin yüzde 100’ünü leasing ile finanse edebiliyor ve 12, 24 veya 36 aylık sabit ödeme planlarından birini seçebiliyor. Haber, LOG’un yayımladığı resmî açıklama özetinde yer aldı.
Türkiye pazarında finansman koşullarının satış kararlarında belirleyici olduğu bir dönemde Toyota Leasing, markanın ticari müşterilere yönelik seçeneklerini genişletiyor. Faiz oranı, kiralama bedeli ve kampanya koşulları açıklamada yer almadığı için bu başlıklar açıklanmadı olarak kalıyor.
- Toyota Leasing Nasıl Çalışıyor
- Hangi Modeller ve Müşteriler Kapsanıyor
- İşletmeler İçin Sermaye ve Limit Avantajı
- Toyota Leasing Koşulları Bir Bakışta
- AutoBond Değerlendirmesi
- Sıkça Sorulan Sorular
Toyota Leasing Nasıl Çalışıyor
Leasing modelinde işletme, otomobili satın almak yerine belirlenen süre boyunca sabit ödemelerle kullanıyor. Toyota’nın açıklamasında, sözleşme dönemi tamamlandıktan sonra sözleşme koşulları doğrultusunda otomobilin mülkiyetinin müşteriye devredilebildiği belirtiliyor.
Ödeme planı 12, 24 veya 36 ay olarak sabitlenebiliyor. Bu yapı, otomobil yatırımını önceden belirlenmiş bir maliyet düzeniyle yönetmek isteyen işletmelere bütçe planlamasında öngörülebilirlik sağlıyor.
Hangi Modeller ve Müşteriler Kapsanıyor
Toyota Leasing, binek otomobillerden hafif ticari modellere uzanan ürün gamında kullanılabiliyor. Açıklamada hangi modellerin kapsama girdiği tek tek sayılmadığı için model bazlı koşullar ve stok durumu açıklanmadı.
Müşteri tarafında başvuru koşulu vergi levhasına sahip olmak. Hem tüzel kişiler hem de gerçek kişiler bu şartı taşıdıkları sürece uygulamadan yararlanabiliyor. Bireysel tüketiciler için ayrı bir finansman çözümü bu açıklamada yer almıyor.
LOG’un aynı haber akışında, Hyundai Türkiye’nin de işletmelere özel hazırlanan Hyundai Leasing adlı bir finansman çözümünü daha önce duyurduğu görülüyor. Bu iki örnek, markaların ticari müşterilere ayrı finansman ürünleri sunma eğiliminde olduğunu gösteriyor; ancak iki uygulamanın koşulları arasında karşılaştırma yapılabilecek rakam açıklanmadı.
İşletmeler İçin Sermaye ve Limit Avantajı
Toyota’nın açıklamasına göre nakit alımlarda sermayenin önemli bir bölümü otomobil yatırımına ayrılıyor, krediyle yapılan alımlarda ise müşterinin mevcut banka limitleri devreye giriyor. Leasing modeli ise işletmelerin banka kredi limitlerini ticari faaliyetleri için kullanmaya devam etmesine imkân tanıyor.
Bu yaklaşım sermayenin başka yatırım ve iş fırsatlarında değerlendirilmesini sağlıyor. Açıklama, uygulamanın özellikle otomobil yatırımını işletme sermayesinden karşılamak istemeyen ticari müşterilere alternatif bir model sunduğunu vurguluyor.
Üç finansman yolu arasındaki fark açıklamada şöyle özetleniyor: nakit alımda sermaye doğrudan otomobile gidiyor, kredide banka limiti kullanılıyor, leasingde ise bu iki kaynağın da ticari faaliyetler için serbest kalması hedefleniyor. Bu karşılaştırma, uygulamanın ana satış argümanını oluşturuyor.
Yapı Kredi Leasing’in iş birliği, finansmanın bir leasing şirketi üzerinden yürütüldüğünü gösteriyor. Sözleşmenin hukuki ayrıntıları, depozito ya da peşinat gibi başlıklar ise açıklamada yer almadı.
Toyota Leasing Koşulları Bir Bakışta
| Başlık | Açıklanan Bilgi |
|---|---|
| Finansman Ortağı | Yapı Kredi Leasing |
| Finanse Edilen Oran | Otomobil Bedelinin Yüzde 100’ü |
| Vade Seçenekleri | 12, 24 veya 36 Ay |
| Müşteri Koşulu | Vergi Levhasına Sahip Tüzel veya Gerçek Kişi |
| Kapsam | Binek ve Hafif Ticari Modeller |
| Faiz ve Aylık Ödeme | Açıklanmadı |
AutoBond Değerlendirmesi
Yeni uygulama, markanın bireysel kampanyalarından ayrı olarak işletmeleri hedefleyen bir ürün olarak öne çıkıyor. Yüzde 100 finansman oranı ve sabit ödeme planı, açıklamadaki en somut iki veri.
Modelin dikkat çeken yönü, banka kredi limitine dokunmadan otomobil edinme imkânı sunması. Bu özellik, limitini ticari faaliyetleri için ayırmak isteyen işletmeler açısından açıklamada ön plana çıkarılan temel gerekçe olarak yer alıyor.
Sabit ödeme planı ise işletmelerin aylık gider kalemini baştan bilmesini sağlıyor. Vadelerin 12 ile 36 ay arasında değişmesi, farklı nakit akışına sahip işletmelerin kendi planına uygun seçeneği belirlemesine imkân tanıyor.
Öte yandan faiz oranı, kiralama bedeli ve kampanya süresi paylaşılmadığı için uygulamanın gerçek maliyeti şimdilik değerlendirilemiyor. İşletmeler açısından cazibe, bu rakamlar açıklandıktan sonra netleşecek.
Türkiye’de otomobil pazarı Eylül ayında daralırken markaların finansman seçeneklerini çeşitlendirmesi dikkat çekiyor. Togg’un Ekim finansman paketinde fiyatların Eylül seviyesinde kaldığı, Eylül ayı pazar verilerinde ise yüzde 24,33’lük daralma yaşandığı AutoBond’da yer almıştı.
Toyota’nın bölgedeki yatırım kararları da markanın ticari tarafa verdiği önemi gösteriyor; Hilux için Arjantin’de açıklanan milyar dolarlık yatırım bunlardan biri. Yine de bu yatırımın Türkiye’deki leasing uygulamasıyla doğrudan bir bağlantısı açıklanmadı.
Sıkça Sorulan Sorular
Toyota Leasing Kimler İçin Geçerli?
Toyota Leasing, vergi levhasına sahip tüzel ve gerçek kişiler için geçerli. Bireysel tüketiciler için ayrı bir açıklama yapılmadı.
Hangi Vade Seçenekleri Sunuluyor?
Müşteriler 12, 24 veya 36 aylık sabit ödeme planlarından birini seçebiliyor. Otomobil bedelinin yüzde 100’ü leasing ile finanse edilebiliyor.
Aylık ödeme tutarı ve faiz oranı ise Toyota Türkiye tarafından açıklanmadı.
Leasing Sonunda Otomobilin Mülkiyeti Kime Geçiyor?
Toyota’nın açıklamasına göre leasing döneminin tamamlanmasının ardından sözleşme koşulları doğrultusunda mülkiyet müşteriye devredilebiliyor. Güncel otomobil ve finansman haberleri için Haberler kategorisini ziyaret edebilirsiniz.
Yorumlar (0)